 English
 Español

This post is also available in:
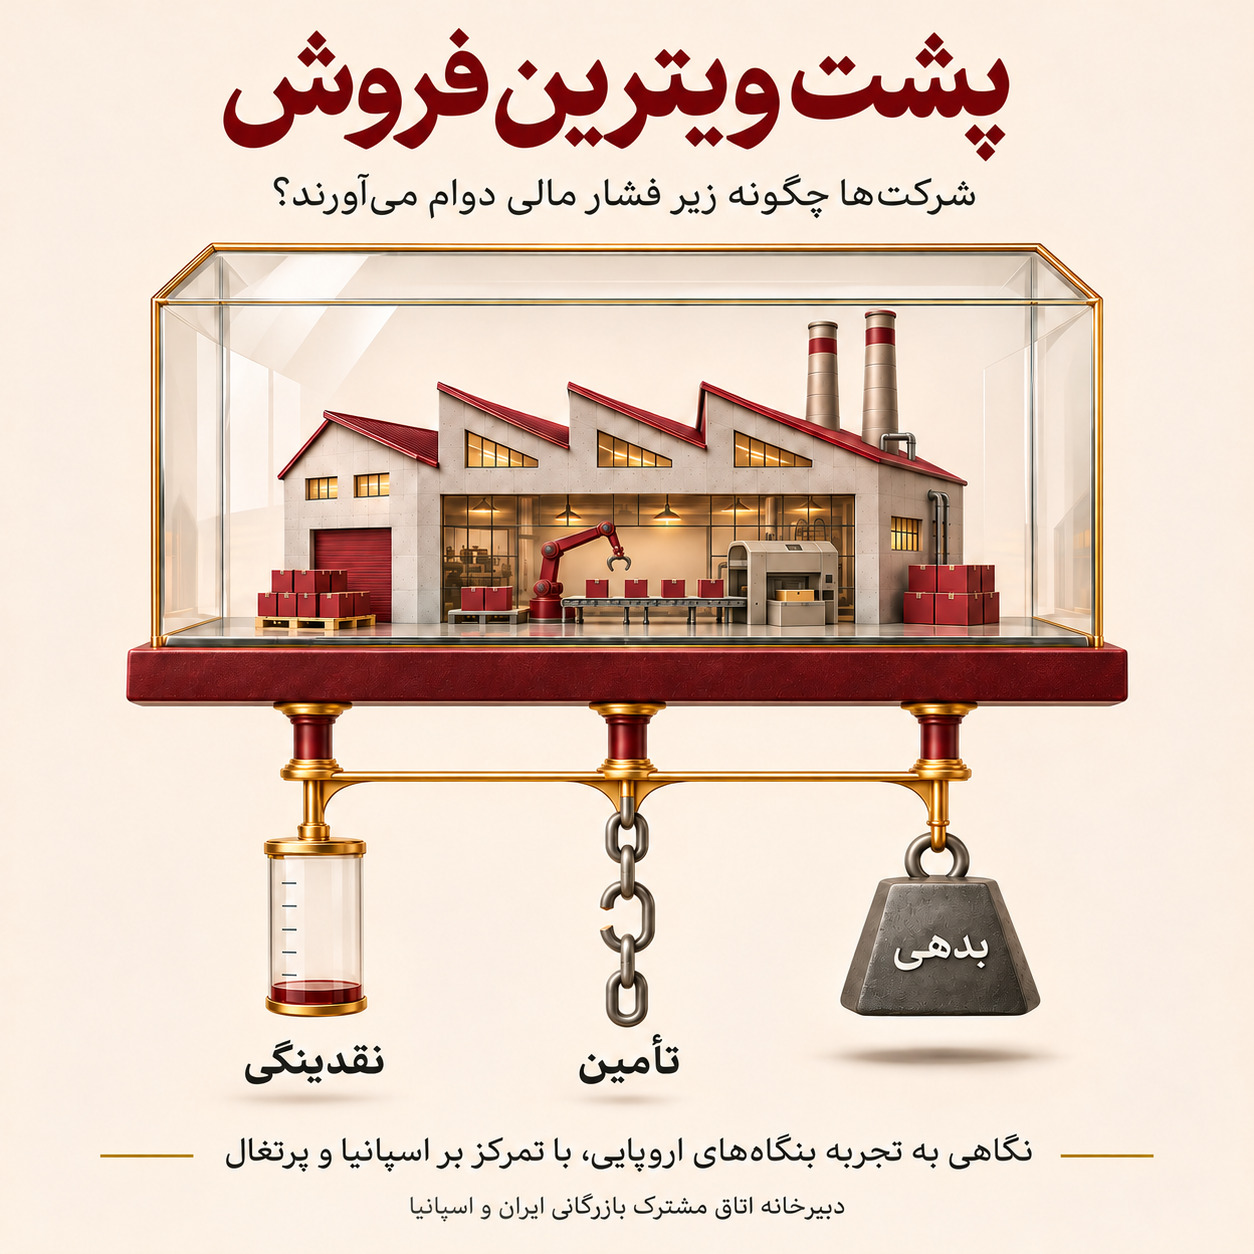
پشت ویترین فروش؛ تجربه بنگاههای اروپایی در مواجهه با فشار مالی
سفارش تازه رسیده، خط تولید فعال است و مذاکره با مشتری بعدی هم پیش میرود. از بیرون، همهچیز نشانه رونق دارد. اما در اتاق مدیر مالی، پرسش دیگری مطرح است: پول خرید مواد اولیه این سفارش از کجا تأمین خواهد شد؟
این تصویر فرضی، موقعیتی آشنا در زندگی بنگاهها را نشان میدهد. شرکتی میتواند بفروشد، مشتری داشته باشد و برای توسعه برنامهریزی کند، اما برای پرداخت هزینههای روزمره به وصول یک طلب وابسته باشد. میان موفقیت در فروش و توان ادامه فعالیت، فاصلهای وجود دارد که در معرفینامهها و غرفههای نمایشگاهی دیده نمیشود.
گزارش سپتامبر ۲۰۲۶ مؤسسه مشاوره بوستون (BCG) با عنوان «پایان تور ایمنی ترازنامه» (The End of the Balance Sheet Safety Net) از مجموعه Transform and Special Situations Index 2026، زمینهای برای بررسی این فاصله فراهم میکند. مطالعه بیش از ۱٬۷۰۰ شرکت بورسی اروپایی، افزایش فشار بر بنگاههای منطقه ایبری، شامل اسپانیا و پرتغال، را برجسته کرده است؛ انرژی و صنعت از عوامل اصلی افزایش فشار برای تحول کسبوکار در این منطقه بودهاند. البته شاخص گزارش بر مبنای سهم درآمد شرکتهای بررسیشده وزندهی میشود و نتایج آن را نمیتوان به همه بنگاههای اسپانیا یا احتمال ورشکستگی آنها تعمیم داد.
برای مخاطب ایرانی، ارزش چنین مطالعهای در بررسی سازوکارهایی است که توان ادامه فعالیت یک شرکت را تقویت یا تضعیف میکنند. تفاوت محیط اقتصادی، دسترسی به منابع مالی و شرایط تجارت، امکان نسخهبرداری مستقیم را محدود میکند؛ با این حال، پرسش اصلی مشترک است: بنگاه چگونه میتواند زیر فشار، منابع و فرصت لازم برای تصمیم بعدی را حفظ کند؟
فشار مشترک، مسیرهای متفاوت
تصویر صنایع اروپایی در این گزارش یکدست نیست. در نمونه بررسیشده، شاخص فشار کلی تحول در املاک از ۱۲ درصد در سال ۲۰۲۵ به ۶۲ درصد در سال ۲۰۲۶ رسیده است. در صنعت خودرو، این شاخص ۴۲ درصد و فشار شدیدتر بازسازی ۲۸ درصد گزارش شده؛ در مقابل، فشار کلی تحول در مخابرات و فناوری از ۴۲ به ۲۰ درصد کاهش یافته است.
این تفاوتها نشان میدهد بررسی تابآوری باید با شناخت شرایط هر صنعت همراه باشد. ضعف تقاضا، محدودیت تأمین مالی یا تغییرات ساختاری میتوانند بنگاهها را از مسیرهای متفاوتی تحت فشار قرار دهند.
رونق سفارش، آزمون نقدینگی
بهبود بازار همیشه به معنای آسودگی فوری شرکت نیست. سفارش تازه، پیش از آنکه درآمد ایجاد کند، هزینه دارد. مواد اولیه باید خریداری شود، کارکنان باید دستمزد بگیرند و کالا گاهی مدتها پیش از وصول تمامبهای آن تحویل داده میشود.
فرض کنیم یک تولیدکننده با افزایش سفارش روبهرو شده است. اگر مشتریان دیرتر پرداخت کنند و تأمینکنندگان وجه را زودتر بخواهند، رشد فعالیت به پول بیشتری نیاز خواهد داشت. در این وضعیت، حتی قراردادی که از نظر حسابداری سودآور است، میتواند فشار نقدینگی ایجاد کند.
همین فاصله توضیح میدهد چرا نگاه به رقم فروش برای شناخت وضعیت شرکت کافی نیست. کیفیت فروش نیز اهمیت دارد: چه میزان از آن وصول شده، چه میزان منابع برای اجرای آن صرف شده و چه زمانی پول به چرخه فعالیت بازمیگردد؟ برای بنگاه، پاسخ این پرسشها بر امکان پذیرفتن سفارش بعدی اثر میگذارد؛ برای شریک تجاری، بر اطمینان از اجرای تعهدات.
فشار، پیش از آنکه آشکار شود
آسیبپذیری مالی معمولاً یکباره خود را نشان نمیدهد. ابتدا برخی تصمیمها عقب میافتند: تعویض یک دستگاه، استخدام نیروی متخصص یا توسعه محصولی تازه. فعالیت ادامه دارد، اما دامنه انتخابها کوچکتر میشود.
سپس یک اتفاق معمولی اثر بزرگتری پیدا میکند. تأخیر مشتری در پرداخت، خرید مواد اولیه را عقب میاندازد؛ تأخیر در خرید، برنامه تولید را تغییر میدهد و تغییر برنامه تولید، تعهد به مشتری دیگری را تحت فشار میگذارد.
در چنین موقعیتی، تابآوری را میتوان در توان شرکت برای مهار همین زنجیره دید: چه مقدار از اختلال را میتواند جذب کند؟ برای جبران آن چه منابعی دارد؟ و چقدر زود متوجه میشود که برنامه فعلی به اصلاح نیاز دارد؟
هفت محور پیشنهادی BCG برای تقویت تابآوری
BCG برای مواجهه با فشار، هفت محور پیشنهاد میکند: اصلاح درآمد و قیمتگذاری، بازبینی هزینهها، نوآوری با نتیجه قابل اندازهگیری، تنوعبخشی تأمینکنندگان، آزادسازی سرمایه در گردش، بازنگری ساختار مالی و استفاده سنجیده از فرصتهای تازه. گزارش، پیشبینی سهماهه نقدینگی با پایش هفتگی را نیز توصیه میکند. این موارد، پیشنهادهای مدیریتی مقالهاند؛ شواهدی از اجرای موفق همه آنها در شرکتهای اسپانیایی ارائه نشده است. ترجمهشان به زندگی روزمره بنگاه، تصویر روشنتری از تابآوری به دست میدهد.
۱. درآمدی بسازیم که در برابر تغییرات دوام بیاورد. میزان فروش تنها یکی از ویژگیهای درآمد است. وابستگی آن به یک بازار، یک محصول یا گروه محدودی از مشتریان نیز اهمیت دارد. بازنگری قیمتگذاری، تطبیق محصول با نیاز مشتری و بررسی بازارهای جایگزین، راههایی برای کاهش این وابستگیاند. سهم بالای یک مشتری بزرگ برنامهریزی را آسانتر میکند، اما کاهش خرید یا تأخیر همان مشتری اثر بیشتری بر کل فعالیت خواهد داشت.
۲. هزینهها را پیش از تشدید فشار زیر ذرهبین ببریم. کاهش هزینه زمانی مؤثرتر است که منشأ اتلاف روشن باشد. پیشنهاد گزارش، شناسایی سه تا پنج اقدام پُراثر برای حفظ حاشیه سود است. تمرکز بر چند اصلاح مشخص، امکان اجرا، تعیین مسئول و پیگیری نتیجه را بیشتر میکند. پیامد صرفهجویی هم باید دیده شود: کاهش هزینه نگهداری تجهیزات، اگر احتمال خرابی و توقف را بالا ببرد، ممکن است بار مالی بیشتری به آینده منتقل کند.
۳. از نوآوری، نتیجه قابل اندازهگیری بخواهیم. سرمایهگذاری فناورانه به مسئلهای روشن و معیاری برای سنجش موفقیت نیاز دارد؛ مانند کاهش خطای موجودی، کوتاه شدن زمان پردازش سفارش یا کنترل ضایعات. فناوری، از جمله هوش مصنوعی، زمانی به تابآوری کمک میکند که اثر آن بر بهرهوری، رقابتپذیری یا رشد فعالیت مشخص باشد. هزینه پروژه نیز به خرید نرمافزار یا تجهیزات محدود نمیشود؛ آمادهسازی اطلاعات، آموزش کارکنان و نگهداری بخشی از منابع مورد نیازند.
۴. برای زنجیره تأمین، مسیر جایگزین داشته باشیم. وابستگی به یک تأمینکننده یا یک منطقه جغرافیایی، بخشی از ریسک فعالیت را در نقطهای متمرکز میکند که ممکن است خارج از کنترل بنگاه باشد. برای یک نهاده حیاتی، داشتن فهرست فروشندگان کافی نیست؛ باید دانست کدام گزینه در عمل میتواند نیاز شرکت را تأمین کند. تعدد فروشندگان هم لزوماً به معنای تنوع واقعی نیست؛ چند تأمینکننده ممکن است خود به یک تولیدکننده یا مسیر حمل مشترک وابسته باشند.
۵. پول درگیر در فعالیت را دوباره به حرکت درآوریم. پیش از جستوجوی منابع مالی تازه، میتوان مسیر گردش پول در خود شرکت را بررسی کرد. موجودی مازاد، کالای کمگردش و مطالبات معوق، هرکدام بخشی از نقدینگی را از دسترس خارج میکنند. هدف، هماهنگی بهتر خرید، تولید، فروش و وصول است. برنامه خرید باید با مصرف مورد انتظار ارتباط داشته باشد و شرایط فروش نیز در کنار ظرفیت مالی اجرای سفارش سنجیده شود.
۶. تعهدات مالی را با توان امروز بسنجیم. وام یا تعهدی که در زمان انعقاد قابل مدیریت بوده، ممکن است با تغییر هزینه تأمین مالی یا جریان درآمد، فشار بیشتری ایجاد کند. پرسش اصلی این است: اگر وصول مطالبات عقب بیفتد یا تأمین مالی مجدد گرانتر شود، شرکت چگونه تعهداتش را انجام خواهد داد؟ زمانبندی به اندازه مبلغ اهمیت دارد. حتی اگر درآمد مورد انتظار برای پوشش تعهدات کافی باشد، تمرکز چند پرداخت بزرگ در یک دوره کوتاه میتواند فشار ایجاد کند.
۷. ظرفیت دیدن فرصت را حفظ کنیم. تغییرات بازار میتوانند نیازهای تازهای ایجاد کنند: مشتریانی که بهدنبال تأمینکننده جایگزیناند، تقاضا برای محصولی مقرونبهصرفهتر یا زمینهای برای همکاری و تجمیع ظرفیتها. BCG در این محور به فرصتهای ادغام و تملک نیز اشاره میکند. سفارش تازه زمانی به تقویت بنگاه کمک میکند که اجرای آن، نقدینگی و ظرفیت لازم برای تعهدات موجود را مختل نکند. جذابیت بازار باید در کنار هزینه ورود، زمان بازگشت منابع و توان تحویل سنجیده شود.
از تابآوری بنگاه تا پایداری همکاری
این هفت محور، شناخت شرکت را به موضوعاتی قابلبررسی پیوند میدهند: منابع چگونه مصرف میشوند، چه زمانی بازمیگردند، کدام وابستگیها حیاتیاند و تغییر شرایط چه اثری بر اجرای برنامهها میگذارد؟
در همکاری میان بنگاههای ایرانی و اسپانیایی، این موضوعها برای هر دو طرف اهمیت دارند. شناخت بازار و محصول، با بررسی توان اجرای شرکت طرف قرارداد کاملتر میشود. در خرید ماشینآلات، علاوه بر مشخصات فنی، توان تکمیل ساخت، تأمین قطعات و استمرار خدمات اهمیت دارد. در فروش کالا، شرایط پرداخت و سابقه ایفای تعهدات خریدار نیز بر نتیجه همکاری اثر میگذارد.
گفتوگوهای پیش از قرارداد، فرصتی برای روشن کردن همین مسائل است: اجرای سفارش به چه منابعی وابسته است؟ کدام مرحله بیشترین احتمال تأخیر را دارد؟ پرداختها چگونه با پیشرفت کار هماهنگ میشوند؟ در صورت تغییر شرایط، چه سازوکاری برای اطلاعرسانی و اصلاح برنامه وجود دارد؟
اطلاعات عمومی یک صنعت یا گزارش منطقهای، جای ارزیابی شرکت مشخص را نمیگیرد. بنگاههای فعال در یک بازار میتوانند از نظر ساختار مالی، کیفیت مدیریت و توان عملیاتی تفاوت زیادی داشته باشند. ارزش این گزارشها در فراهمکردن پرسشهای دقیقتر و جلب توجه به بخشهایی از همکاری است که در مذاکره اولیه کمتر دیده میشوند.
همکاری پایدار زمانی شکل میگیرد که طرفین، تصویری واقعبینانه از ظرفیتها و تعهدات خود و یکدیگر داشته باشند. این شناخت میتواند به تنظیم مناسبتر حجم سفارش، زمان تحویل و مراحل پرداخت کمک کند و زمینه گسترش تدریجی رابطه را فراهم آورد.
در نخستین دیدار، معمولاً از محصول، قیمت و فرصتهای بازار صحبت میشود. کیفیت رابطه تجاری در ادامه، به روزهایی هم وابسته است که برنامهها تغییر میکنند: محمولهای دیر میرسد، هزینهای بالا میرود یا پرداختی عقب میافتد. پشت ویترین فروش، مجموعهای از همین تصمیمها قرار دارد؛ تصمیمهایی که مشخص میکنند شرکت برای مواجهه با اتفاق بعدی، چه اندازه آمادگی دارد.
منابع: Boston Consulting Group، «The End of the Balance Sheet Safety Net»، از مجموعه Transform and Special Situations Index 2026، منتشرشده در ۲۸ سپتامبر ۲۰۲۶؛ بهویژه بخش «Weathering the Storm: Seven Essential Actions». مثالها و توضیحات کاربردی، بسط تحلیلی چارچوب پیشنهادی گزارشاند و نباید بهعنوان شرح اقدامات انجامشده در همه شرکتهای اسپانیایی یا پرتغالی خوانده شوند.
تهیه و تنظیم: دبیرخانه اتاق مشترک بازرگانی ایران و اسپانیا
