 English
 ایران

This post is also available in:
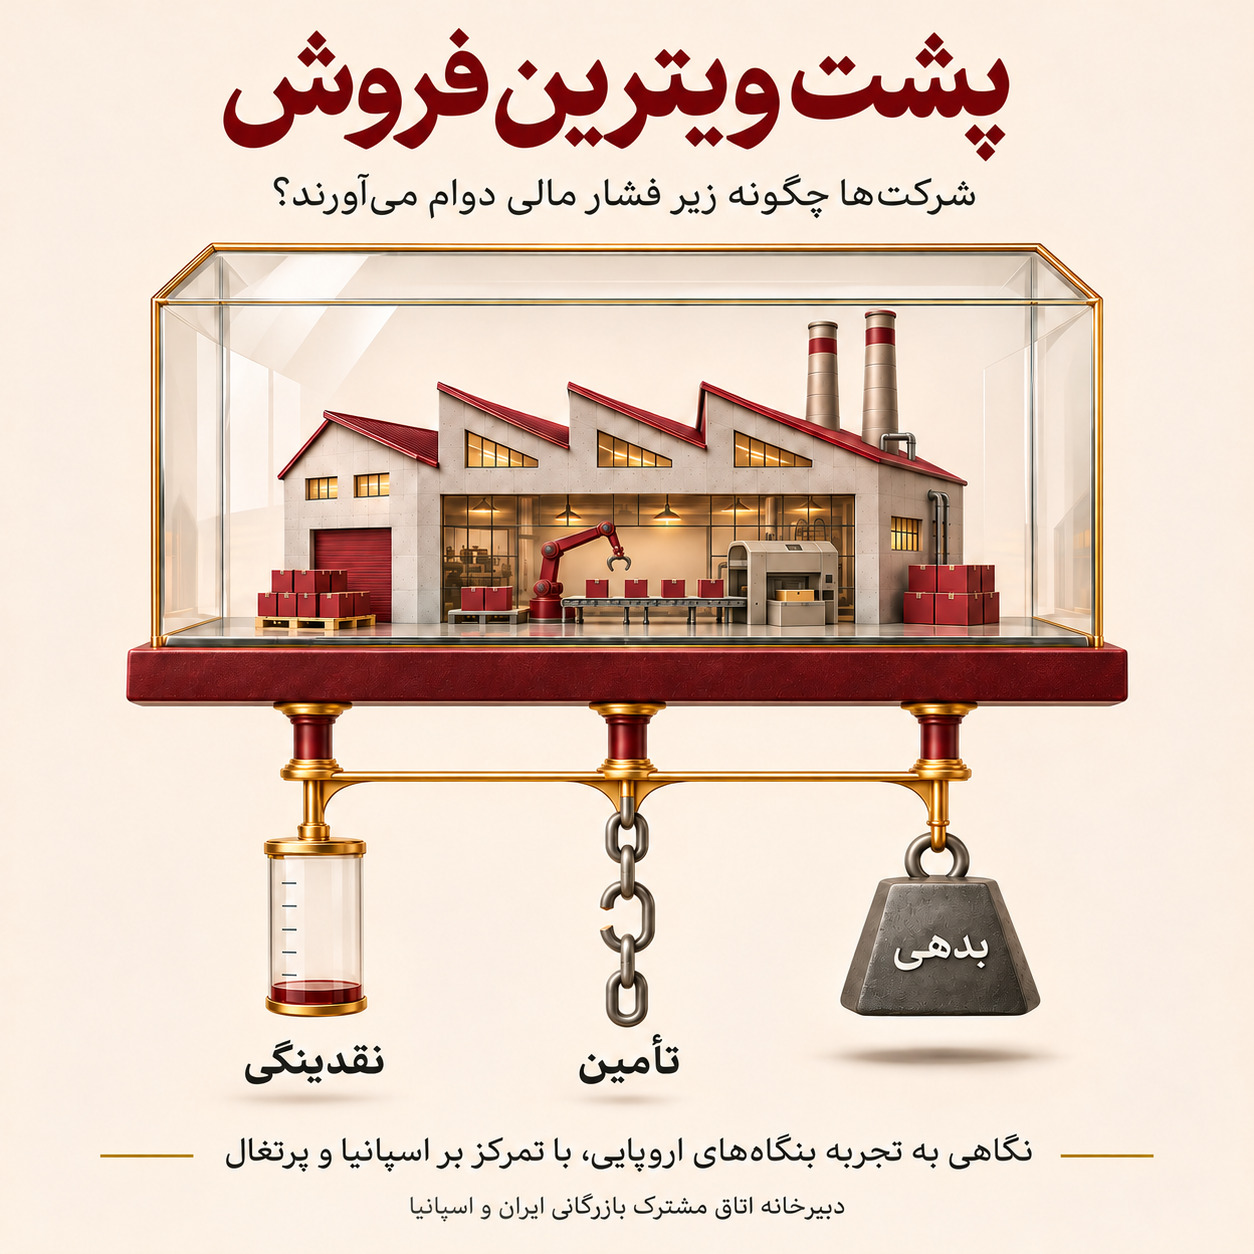
Detrás del escaparate de ventas: cómo afrontan las empresas europeas la presión financiera
El pedido nuevo ha llegado, la línea de producción está activa y la negociación con el siguiente cliente sigue adelante. Desde fuera, todo parece prosperidad. En el despacho del director financiero, sin embargo, surge otra pregunta: ¿de dónde saldrá el dinero para comprar las materias primas de este pedido?
Esta escena imaginaria refleja una situación familiar en la vida de las empresas. Una compañía puede vender, tener clientes y planificar su crecimiento, y al mismo tiempo depender del cobro de una factura para cubrir los gastos del día a día. Entre el éxito comercial y la capacidad de seguir operando hay una distancia que no aparece en los folletos ni en los stands de las ferias.
El informe de septiembre de 2026 de Boston Consulting Group, The End of the Balance Sheet Safety Net, del Transform and Special Situations Index 2026, ofrece un marco para examinar esa distancia. El estudio de más de 1.700 empresas cotizadas europeas destaca el aumento de la presión sobre las empresas de la península ibérica, incluidas España y Portugal; la energía y la industria han sido de los principales factores de presión para la transformación en la región. El índice se pondera por la cuota de ingresos de las empresas analizadas, por lo que sus resultados no pueden generalizarse a todas las empresas españolas ni a su probabilidad de quiebra.
Para el lector iraní, el valor de un estudio así está en los mecanismos que refuerzan o debilitan la capacidad de una empresa para continuar. Las diferencias de entorno económico, acceso a la financiación y condiciones comerciales limitan cualquier trasplante directo de recetas. La pregunta de fondo, sin embargo, es común: bajo presión, ¿cómo puede la empresa preservar los recursos y el margen necesarios para la siguiente decisión?
Presión compartida, caminos distintos
El panorama sectorial europeo del informe no es uniforme. En la muestra, la presión global de transformación en el inmobiliario pasó del 12 % en 2025 al 62 % en 2026. En el automóvil, el índice se sitúa en el 42 %, con una presión de reestructuración más intensa del 28 %. En cambio, la presión global de transformación en telecomunicaciones, medios y tecnología bajó del 42 % al 20 %.
Estas diferencias muestran que la resiliencia debe analizarse conociendo las condiciones de cada sector. La debilidad de la demanda, las restricciones de financiación o los cambios estructurales pueden someter a las empresas a presión por vías distintas.
Cuando crecen los pedidos, se pone a prueba la liquidez
La mejora del mercado no siempre trae alivio inmediato. Un pedido nuevo genera costes antes de generar ingresos. Hay que comprar materias primas, pagar salarios y, a veces, entregar la mercancía mucho antes de cobrar el importe íntegro.
Supongamos que un fabricante ve aumentar los pedidos. Si los clientes pagan más tarde y los proveedores exigen el cobro antes, el crecimiento necesitará más dinero. En esa situación, incluso un contrato que contablemente parece rentable puede crear presión de liquidez.
Por eso no basta mirar la cifra de ventas para conocer la situación de la empresa. También importa la calidad de esas ventas: cuánto se ha cobrado, qué recursos se han empleado en ejecutarlas y cuándo vuelve el dinero al ciclo de actividad. Para la empresa, las respuestas condicionan si puede aceptar el siguiente pedido; para el socio comercial, si se cumplirán los compromisos.
La presión, antes de hacerse visible
La vulnerabilidad financiera rara vez aparece de golpe. Primero se aplazan algunas decisiones: sustituir una máquina, contratar a un especialista o desarrollar un producto nuevo. La actividad continúa, pero el margen de elección se estrecha.
Después, un hecho ordinario tiene un efecto mayor. El retraso de un cliente en el pago retrasa la compra de materiales; ese retraso altera el plan de producción; el cambio de plan pone en riesgo el compromiso con otro cliente.
En esa situación, la resiliencia se ve en la capacidad de la empresa para contener esa cadena: cuánta disrupción puede absorber, con qué recursos puede compensarla y con qué rapidez detecta que el plan actual necesita corrección.
Siete ejes propuestos por BCG para reforzar la resiliencia
Para afrontar la presión, BCG propone siete ejes: reforzar ingresos y precios, revisar costes, innovar con resultados medibles, diversificar proveedores, liberar capital circulante, revisar la estructura financiera y aprovechar con juicio las nuevas oportunidades. El informe recomienda también una previsión de liquidez a tres meses con seguimiento semanal. Se trata de recomendaciones de gestión; la nota de la Cámara no aporta pruebas de que las empresas españolas las hayan aplicado todas con éxito. Traducirlas a la vida cotidiana de la empresa da una imagen más clara de la resiliencia.
1. Construir ingresos que resistan el cambio. El volumen de ventas es solo una característica de los ingresos. También importa su dependencia de un mercado, un producto o un grupo reducido de clientes. Revisar los precios, adaptar el producto a la demanda y explorar mercados alternativos puede reducir esa dependencia. Una gran cuota de un cliente facilita la planificación, pero una caída de sus compras o un retraso en el pago golpeará con más fuerza al conjunto de la actividad.
2. Examinar los costes antes de que la presión se agrave. Recortar costes es más eficaz cuando se conoce el origen del despilfarro. El informe sugiere identificar de tres a cinco acciones de alto impacto para proteger el margen. Centrarse en unas pocas correcciones concretas facilita la ejecución, la asignación de responsables y el seguimiento. También hay que valorar el efecto de los ahorros: reducir el mantenimiento de equipos puede aumentar el riesgo de averías y trasladar una carga mayor al futuro.
3. Exigir a la innovación resultados medibles. La inversión tecnológica necesita un problema claro y un criterio de éxito, como menos errores de inventario, plazos más cortos de tramitación de pedidos o mejor control de mermas. La tecnología, incluida la inteligencia artificial, contribuye a la resiliencia cuando su efecto sobre la productividad, la competitividad o el crecimiento está definido. El coste del proyecto no se limita al software o a los equipos; preparar datos, formar al personal y el mantenimiento forman parte de los recursos necesarios.
4. Contar con alternativas en la cadena de suministro. Depender de un proveedor o de una zona geográfica concentra el riesgo en un punto que la empresa puede no controlar. Para un insumo crítico, una lista de proveedores no basta; hay que saber qué opción puede cubrir de verdad la necesidad. Tener varios proveedores tampoco garantiza diversificación real si todos dependen del mismo fabricante o de la misma ruta de transporte.
5. Poner de nuevo en movimiento el dinero inmovilizado. Antes de buscar financiación nueva, la empresa puede examinar cómo circula el dinero en su interior. El exceso de existencias, el stock de baja rotación y los cobros demorados restan liquidez. El objetivo es coordinar mejor compra, producción, venta y cobro. El plan de compras debe ajustarse al consumo previsto, y las condiciones de venta deben valorarse junto con la capacidad financiera de ejecutar el pedido.
6. Contrastar los compromisos financieros con la capacidad actual. Un préstamo o una obligación manejables al firmarse pueden generar más presión si sube el coste de la financiación o cambia el flujo de ingresos. La pregunta clave es cómo cumplirá la empresa sus compromisos si se retrasan los cobros o el refinanciamiento se encarece. El calendario importa tanto como el importe. Aunque los ingresos previstos basten para cubrir las obligaciones, varias pagos grandes concentrados en un periodo corto pueden crear tensión.
7. Conservar la capacidad de ver oportunidades. Los cambios de mercado pueden generar nuevas necesidades: clientes que buscan un proveedor alternativo, demanda de un producto más asequible o espacio para cooperar y compartir capacidad. BCG menciona también en este eje las oportunidades de fusión y adquisición. Un pedido nuevo refuerza a la empresa solo si ejecutarlo no altera la liquidez y la capacidad necesarias para los compromisos existentes. El atractivo del mercado debe pesarse junto con el coste de entrada, el tiempo de recuperación de recursos y la capacidad de entrega.
De la resiliencia de la empresa a la cooperación sostenible
Estos siete ejes vinculan el conocimiento de la empresa con cuestiones prácticas: cómo se consumen los recursos, cuándo regresan, qué dependencias son críticas y qué efecto tiene el cambio de condiciones sobre los planes.
En la cooperación entre empresas iraníes y españolas, estas cuestiones importan a ambas partes. Conocer el mercado y el producto se completa al examinar la capacidad de ejecución de la contraparte. Al comprar maquinaria, además de las especificaciones técnicas, importan la capacidad de completar la fabricación, el suministro de piezas y la continuidad del servicio. Al vender mercancías, las condiciones de pago y el historial de cumplimiento del comprador también condicionan el resultado.
Las conversaciones previas al contrato son una ocasión para aclarar lo mismo: de qué recursos depende la ejecución, qué fase tiene más riesgo de retraso, cómo se alinean los pagos con el avance del trabajo y qué mecanismo existe para informar y corregir el plan si cambian las circunstancias.
La información general de un sector o un informe regional no sustituye la evaluación de una empresa concreta. Las empresas de un mismo mercado pueden diferir mucho en estructura financiera, calidad de gestión y capacidad operativa. El valor de estos informes está en plantear preguntas más precisas y en llamar la atención sobre aspectos de la cooperación que en la primera negociación suelen quedar en segundo plano.
La cooperación sostenible nace cuando ambas partes tienen una imagen realista de sus capacidades y compromisos, y de los de la otra. Ese conocimiento puede ayudar a fijar mejor el volumen de pedido, los plazos de entrega y las etapas de pago, y a abrir el camino a una ampliación gradual de la relación.
En la primera reunión suele hablarse del producto, del precio y de las oportunidades de mercado. La calidad de la relación comercial, más adelante, también depende de los días en que los planes cambian: un envío llega tarde, un coste sube o un pago se retrasa. Detrás del escaparate de ventas está ese conjunto de decisiones; decisiones que muestran hasta qué punto la empresa está preparada para lo que venga después.
Fuentes: Boston Consulting Group, «The End of the Balance Sheet Safety Net», Transform and Special Situations Index 2026, publicado el 28 de septiembre de 2026; en especial el apartado «Weathering the Storm: Seven Essential Actions». Los ejemplos y explicaciones prácticas amplían analíticamente el marco del informe y no deben leerse como la descripción de medidas aplicadas por todas las empresas españolas o portuguesas.
Elaborado por la Secretaría de la Cámara de Comercio Conjunta Irán–España
